
Factura electrónica obligatoria entre empresas y profesionales
Factura electrónica obligatoria entre empresas y profesionales: la Orden HAC/1028/2026 fija el calendario de implantación
El BOE del 5 de octubre de 2026 ha publicado la Orden HAC/1028/2026, de 2 de octubre, en vigor desde el 6 de octubre de 2026. La Orden regula la solución pública de facturación electrónica de la Agencia Tributaria y completa el desarrollo de la Ley 18/2022, de creación y crecimiento de empresas, y del Real Decreto 238/2026. Con su publicación empiezan a contar los plazos: la factura electrónica será obligatoria el 6 de octubre de 2027 para las empresas que facturan más de 8 millones de euros y el 6 de octubre de 2028 para el resto.
El objetivo de la reforma es digitalizar las relaciones comerciales y controlar los plazos reales de pago para combatir la morosidad.
Ámbito de aplicación
La obligación alcanza a todos los empresarios y profesionales, sociedades y autónomos, cuando facturen a otro empresario o profesional establecido en España. Quedan fuera:
- Las operaciones con consumidores finales (B2C).
- Las facturas simplificadas, salvo las simplificadas cualificadas en las que se identifica al destinatario.
- Las operaciones con clientes no establecidos en España.
- Determinados sectores que se excluyan por orden ministerial, como ciertos mercados energéticos o las liquidaciones a través de sistemas como IATA.
El umbral de 8 millones se calcula sobre el volumen de operaciones del año natural anterior (artículo 121 de la Ley del IVA). Las empresas próximas a esa cifra deben vigilar su facturación de 2026, ya que superarla adelantaría su obligación a octubre de 2027.
Calendario por tamaño de empresa
Los plazos se cuentan desde la entrada en vigor de la Orden: doce meses para las grandes empresas y veinticuatro para el resto, con un año adicional para que los autónomos comuniquen el estado de las facturas.
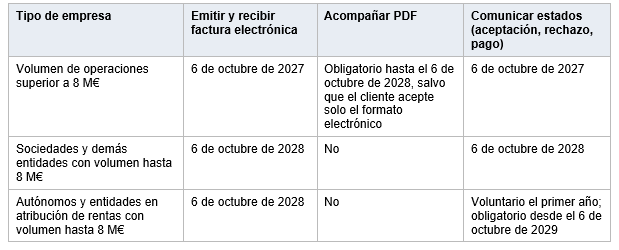
Además, la solución pública de la Agencia Tributaria deberá estar operativa al menos dos meses antes de la primera fecha obligatoria (agosto de 2027, como tarde), y las plataformas privadas deberán garantizar la interconexión y el envío de la copia a la Agencia Tributaria desde el 6 de octubre de 2027.
Principales obligaciones
- Formato estructurado: la factura deberá cumplir el estándar europeo EN 16931 en uno de los formatos admitidos (UBL, CII, EDIFACT o Facturae). Un PDF dejará de ser suficiente y ya no será necesario el consentimiento del cliente para recibir la factura electrónica.
- Vía de envío y recepción: cada empresa podrá usar la solución pública gratuita de la Agencia Tributaria (formulario web o conexión entre sistemas, con certificado electrónico o Cl@ve), una plataforma privada o ambas. Las plataformas privadas deberán conectarse entre sí en el plazo máximo de un mes y sin coste.
- Copia a la Agencia Tributaria: quien emita mediante una plataforma privada deberá remitir simultáneamente una copia fiel de cada factura en formato UBL a la solución pública. Si la copia se rechaza por errores, deberá corregirse y reenviarse.
- Punto de recepción: las empresas deberán indicar en sus comunicaciones y en su web dónde reciben las facturas. Si no lo hacen, se entenderá que las reciben a través de la solución pública.
- Estados de la factura: en un plazo máximo de cuatro días (sin contar fines de semana ni festivos), el destinatario deberá comunicar la aceptación o el rechazo comercial de la factura y el pago completo con su fecha efectiva. Si no hay rechazo, la factura se presume aceptada. Pueden comunicarse voluntariamente pagos parciales, la cesión de la factura o, por el emisor, el cobro o el impago.
- Identificador único: cada factura se identificará con un código formado por el NIF del emisor, la serie, el número y la fecha de expedición.
Relación con VERI*FACTU
La factura electrónica y VERI*FACTU son obligaciones distintas que conviven: la primera regula el intercambio de facturas entre empresas y la comunicación de su pago; VERI*FACTU (Real Decreto 1007/2023) regula los requisitos de los programas de facturación. La Agencia Tributaria ha anunciado su intención de aplazar las obligaciones pendientes de VERI*FACTU hasta octubre de 2028 para hacerlas coincidir con la factura electrónica de pymes y autónomos. Por ahora es solo un anuncio, por lo que siguen vigentes los plazos actuales.
Por todo lo anteriormente expuesto, consideramos oportuno:
- Calcular el volumen de operaciones para saber si corresponde octubre de 2027 o de 2028.
- Confirmar con el proveedor de software que podrá emitir en formato estructurado, enviar la copia a la Agencia Tributaria y cumplir con VERI*FACTU.
- Definir quién acepta o rechaza las facturas recibidas y cómo se registrarán los pagos para comunicarlos en plazo.
- Ordenar series y numeración y revisar los datos fiscales de clientes y proveedores.
- Revisar los plazos de pago, que pasarán a ser visibles para la Administración y los proveedores.
Puede consultar la disposición integra en el siguiente enlace: Consulta
© La presente información es propiedad de Escura, abogados y economistas, quedando prohibida su reproducción sin permiso expreso.